什么是绿色金融?一文讲透政策红利与主流银行产品,企业主必看
随着国家双碳战略的推进,“绿色金融”已经成为各大银行竞相争夺的蓝海,也是广大企业降低融资成本的绝佳突破口。
今天,我们就来深度拆解:到底什么是绿色金融?企业怎样才能搭上这趟政策红利快车?
一、 什么是绿色金融?不仅是“环保”那么简单
很多企业主以为,只有做污水处理、垃圾焚烧的才算绿色金融。其实不然。
根据中国人民银行等七部委的定义,绿色金融是为支持环境改善、应对气候变化和资源节约高效利用的经济活动所提供的金融服务。
在实际融资对接中,我们要理清三个核心概念:
绿色金融:大概念,涵盖环保、节能、清洁能源、绿色建筑等领域的投融资。
气候投融资:绿色金融的重要组成部分,专门针对减缓和适应气候变化的项目。
可持续金融(ESG):范围更广,不仅看环保(E),还要看社会责任(S)和公司治理(G)。
行业避坑提示:
很多企业主容易混淆“科技企业”、“绿色企业”和“绿色项目”。这三者不是完全重合的。一个传统制造企业,只要它上了一个节能减排的技改项目,这个项目同样可以申请绿色金融支持!
二、 政策红利:两大贴息政策,真金白银降成本
判断一个项目能不能做绿色金融,除了看央行的《绿色金融支持项目目录(2025年版)》
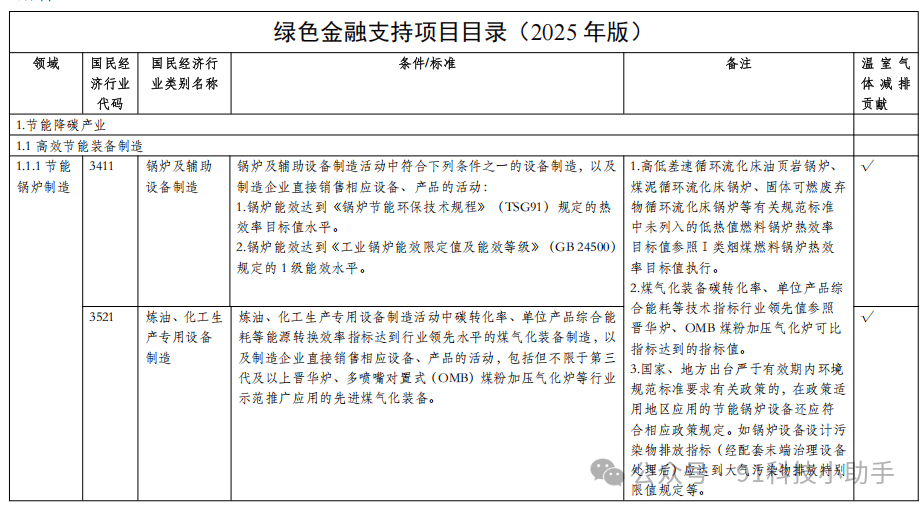
还要紧盯财政部的贴息政策。目前有两项重磅政策,能直接帮企业省下大笔利息:
1、设备更新贷款财政贴息(财金〔2026〕2号)
投向领域大扩容: 除了传统的工业、能源、交通,现在新增了建筑和市政、用能设备、电子信息、安全生产、废弃物循环利用、人工智能、养老等10多个领域。
贴息标准: 只要符合条件,中央财政贴息1.5个百分点,最长贴息2年!
2、中小微企业贷款贴息(财金〔2026〕4号)
投向领域: 重点支持新能源汽车、工业母机、医药医疗、基础软件、工业机器人、轨道交通装备等重点产业链,以及科技服务、物流、节能环保等生产性服务业。
贴息标准: 同样享受年化1.5个百分点的贴息,最长2年。2026年8月起,单户单行贴息贷款规模上限更是提高到了7500万元。
三、 主流银行绿色金融产品大盘点
政策有了,钱从哪来?目前各大银行都推出了极具竞争力的绿色信贷产品。梳理了7家主流银行的特色产品,方便大家按需匹配:
| 银行 | 代表产品 | 目标客群 / 适用场景 | 核心卖点 |
|---|---|---|---|
| 浦发银行 | 绿色科创贷款 | 授信金额较小的中小科技型企业(高新、专精特新) | 线上审批、快速放款;含绿色通道审批、专属利率补贴、灵活贷款期限等激励措施 |
| 民生银行 | 绿科融(易创e贷) | 绿色工厂名单内的专精特新、高新、单项冠军等科技型企业 | 纯线上、信用方式免抵押;线上最高授信1000万,期限最长2年;配套碳权质押、碳回购等碳金融服务 |
| 兴业银行 | 绿创贷、环保贷 | 地方绿色低碳/节能减排项目、缺乏抵押物的生态环保项目 | 国内绿色金融先行者、产品线最全;绿创贷联合清洁发展机制基金提供低成本政策性资金;环保贷由地方风险资金池增信 |
| 工商银行 | 碳账户挂钩贷款、碳足迹绩效挂钩贷 | 有明确降碳目标、可提供碳数据的制造业企业 | “减排即降息”:贷款利率与企业碳排放强度、减排成效直接挂钩 |
| 建设银行 | 绿效提升贷 / 碳惠贷、零碳园区综合融资 | 国家级/省级绿色工厂、光伏/氢能/储能等零碳园区 | 依据工业“绿效码”评级或降碳成效核定额度与利率;园区提供长周期“财政+贷款+综合服务” |
| 农业银行 | 生态修复贷、森(竹)林碳汇贷、园区贷 | 涉农、涉林、县域经济与生态工程 | 深耕县域绿色与生态价值转化;以碳汇预期收益作为还款来源盘活生态资源 |
| 华夏银行 | 世行转贷款、能效融资 | 大气污染防治、可再生能源、高耗能行业技改项目 | 依托国际金融组织低成本资金;专注水泥/钢铁/化工等能效提升融资 |
四、 给企业主的融资建议
盘点资产,寻找“绿”点: 不要局限于企业的主营业务,看看厂里最近有没有买新设备?有没有做节能改造?有没有上光伏?这些都是切入绿色金融的抓手。
用足贴息,降低成本: 在跟银行谈贷款时,一定要主动询问是否符合“财金〔2026〕2号”或“4号”文的贴息条件,这1.5%的贴息能实打实地减轻现金流压力。
关注碳资产: 如果企业有碳排放配额或者CCER(国家核证自愿减排量),千万别闲置,可以通过碳质押等方式转化为流动资金。
绿色金融不是遥不可及的概念,而是实实在在的政策红利。找准方向,选对银行,你的企业也能享受到最低成本的资金支持!